


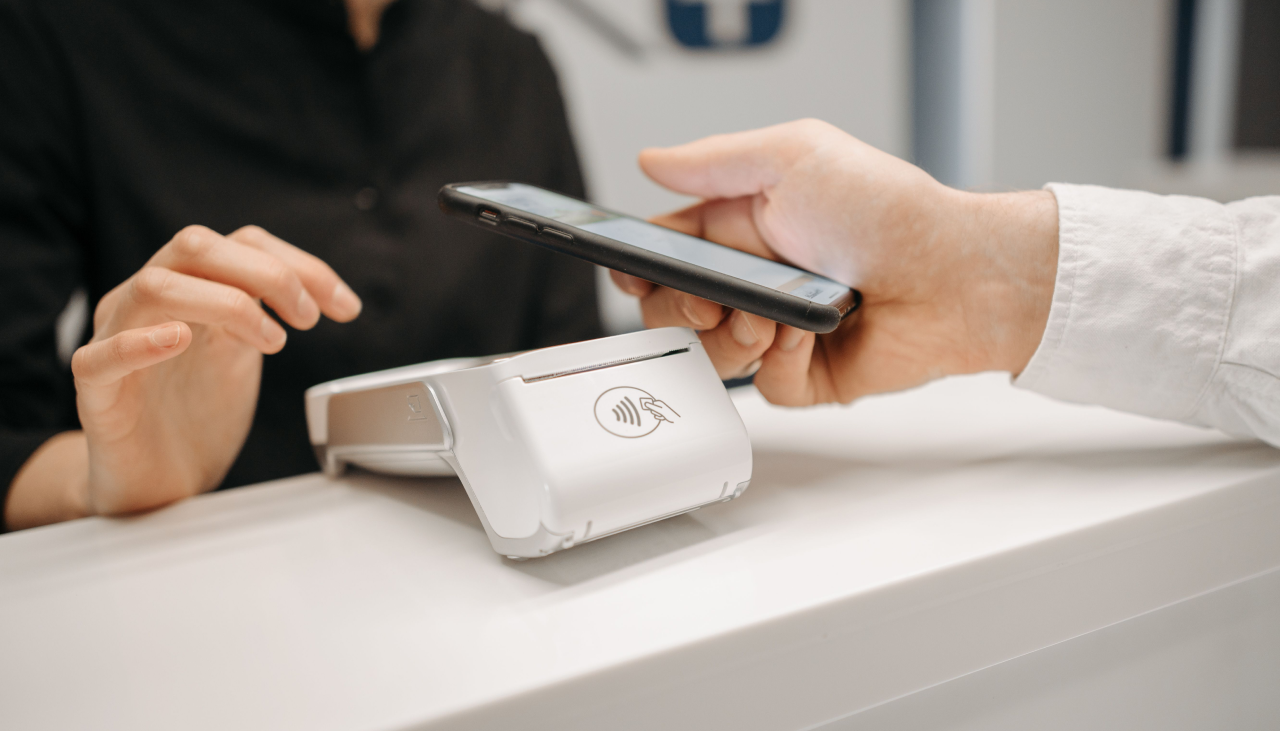

Do jaké částky může zákazník platit bez PIN kódu?
V Česku je hranice jedné platby bez PIN 500 Kč. Nad tuto částku si terminál PIN vyžádá vždy a stejnou částku uvádějí i samotné banky. Nejde přitom o strop bezkontaktní platby. Zákazník přiloží kartu i při účtu za 1 500 Kč. Navíc ale musí na terminálu zadat PIN ke své kartě.
Limit neurčuje Česká národní banka ani zákon, nastavují si ho vydavatelé karet. Evropská pravidla připouštějí až padesát eur, tedy přibližně 1 200 Kč. Většina zemí Unie tento strop využívá. České banky zvýšení opakovaně odmítly a jako důvod uvádějí vyšší riziko při ztrátě karty.
Kromě částky jedné platby běží i druhé počítadlo, o kterém se mluví mnohem méně:
- Součet plateb bez ověření: Po několika menších platbách si terminál vyžádá PIN, i když je aktuální částka nižší než zmíněných 500 Kč. Každá banka si tuto hranici určuje sama. Test českých karet od Banky.cz z léta 2025 ukázal rozpětí od 2 000 do 3 500 Kč podle vydavatele.
- Počet plateb za sebou: Evropská pravidla dovolují nejvýše pět bezkontaktních plateb bez ověření, poté si karta vyžádá PIN.
- Náhodná kontrola: Banka může PIN vyžádat i mimo tato pravidla, je to bezpečnostní prvek.
TIP: Když se tě tedy zákazník ptá, proč má zadávat PIN u kávy za čtyřicet korun, odpověď je jednoduchá. Naplnilo se mu jedno z počítadel a zadáním PIN kódu se vynuluje. Je to kvůli jeho bance, ne kvůli tvému terminálu.
Proč při platbě mobilem limity neplatí stejně?
Platba telefonem nebo hodinkami vypadá na terminálu stejně, uvnitř však funguje jinak. V zařízení není uložené číslo karty, ale token, tedy náhradní číslo navázané na konkrétní telefon. Skutečné číslo karty se do terminálu nedostane.
Platbu navíc zákazník potvrzuje otiskem prstu, obličejem nebo kódem přímo v zařízení. Ověření tak proběhne ještě před přiložením a mobilem zaplatí i vyšší částku, aniž by zadával PIN do terminálu.
Je to zároveň nejrychleji rostoucí část trhu. Podle Sdružení pro bankovní karty proběhlo v Česku za první pololetí 2026 celkem 958 milionů plateb mobilem a hodinkami, tedy meziročně o 26 % více. Pokud máš provozovnu s mladší klientelou, počítej s tím, že velká část zákazníků kartu z peněženky vůbec nevytáhne.
Je bezkontaktní platba bezpečná?
Nejlépe je to vidět na otázce, kterou si lidé kladou nejčastěji. Kolik lze ztracenou kartou utratit, než ji majitel zablokuje? Zmíněný test českých karet se dostal na částky od 2 000 do 3 500 Kč, poté si karta vyžádala PIN. Není to sice nula, ale ani volný přístup k účtu.
Samotný přenos chrání tři věci:
- Krátký dosah: Karta musí být pár centimetrů od terminálu, z dálky ji nikdo nenačte.
- Jednorázový kód: Každá platba má vlastní kód, který nelze použít podruhé.
- Token u mobilu: Telefon neposílá číslo karty, ale náhradní číslo navázané na zařízení.
Reálným rizikem tedy není odposlech na dálku, ale obyčejná ztráta nebo krádež karty. Zablokování je dnes otázkou pár kliknutí v bankovní aplikaci a neautorizovanou platbu pak držitel reklamuje u své banky. Zákazníkovi, který se u pultu zeptá, zda je přiložení karty bezpečné, tak můžeš odpovědět konkrétně.
TIP: Zůstává otázka, co se děje, když u tebe někdo zaplatí cizí nebo ukradenou kartou. Totožnost zákazníka neověřuješ ty, platbu schvaluje banka, která kartu vydala. Takže spor nahlásí a řeší zákazník přímo s bankou. Pozor však na to, že tvoje smlouva se zpracovatelem plateb vyjmenovává situace, kdy se transakce obchodníkovi odečte. Například při falešné kartě nebo při nedodržení postupu na terminálu. Proto nech zákazníka platit vždy přiložením nebo vložením karty a nikdy nepřepisuj údaje z karty ručně.
Co bezkontaktní platba znamená pro tvou provozovnu?
Pro zákazníka je to pohodlí. Pro tebe je to otázka rychlosti odbavení a toho, zda u tebe vůbec nakoupí.
Jak můžeš přijímat bezkontaktní platby?
Stačí ti jedno zařízení, vybíráš si jen to, které se hodí pro tvou provozovnu.
- Klasický platební terminál: Bezkontaktní čtečku má prakticky každý nový platební terminál, samostatně to tedy neřešíš. Vybíráš spíše podle toho, zda chceš přenosný terminál, pultový k pokladně nebo all-in-one se zabudovanou pokladnou.
- Nebo terminál v mobilu: Platby přijímáš přiložením karty přímo k tvému telefonu, bez dalšího zařízení. Hodí se na trh, festival, donášku i jako záloha při velkém náporu.
TIP: Propojení platebního terminálu s pokladnou je pak věc navíc, ne podmínka. Částka přejde do terminálu automaticky a obsluha ji už nezadává podruhé. Díky tomu nevznikají překlepy. Pokud budeš mít pokladnu i terminál od Vesla, tato propojení ti automaticky nastavíme bez doplatku.
Jaké výhody pro provozovnu mají bezkontaktní platby?
- Rychlejší odbavení: Přiložení trvá kratší dobu než vkládání karty nebo počítání hotovosti.
- Méně hotovosti v zásuvce: Kratší uzávěrka a nižší riziko při odvádění peněz.
- Méně ztracených tržeb: Rostoucí část zákazníků nosí jen telefon. Kdo nemá čím zaplatit, odejde.
- Přehled hned: Karetní platby vidíš v přehledech nebo v appce průběžně, nečekáš na tabulky a reporty.
S čím je třeba počítat při bezkontaktních platbách?
Tři nevýhody, které bezkontaktní platba přináší a na které se vyplatí připravit předem:
- Otázky u pultu: Zákazníci často nerozumí, proč terminál jednou PIN vyžaduje a jindy ne. Obsluha by na to měla mít připravenou odpověď.
- Závislost na připojení: Bez internetu nebo mobilních dat platba přes terminál neprojde. Co s tím, rozebíráme o kousek níže.
- Poplatek z každé platby: Při platbě hotovost ti zůstane celá částka, u karty odvedeš určité procento. U drobných nákupů je to znát nejvíce.
Nejčastější problémy s bezkontaktní platbou
Občas se stane, že terminál platbu nepotvrdí. Bývá to z jednoho z těchto důvodů:
- Karta se nenačetla: Zákazník ji přiložil příliš daleko nebo ji odtáhl příliš rychle. Stačí přiložit znovu a chvíli podržet.
- Dvě karty najednou: Pokud má zákazník v peněžence více bezkontaktních karet, terminál neví, kterou má vybrat. Kartu je třeba vytáhnout.
- Vyčerpaný limit bez PIN: Terminál si vyžádá PIN a platba pak proběhne bez problémů.
- Zamítnutá autorizace: Banka platbu odmítla, například kvůli nedostatku prostředků nebo nastavenému dennímu limitu. Řešení je na straně zákazníka a jeho banky.
- Výpadek spojení: Terminál potřebuje internet nebo mobilní data, aby dostal odpověď z banky. Bez připojení se platba nedokončí.
TIP: Když platba neprojde ani napodruhé, nech zákazníka vložit kartu do čtečky a zadat PIN. Čip funguje i tehdy, když bezkontaktní přiložení selhává.
Kolik tě přijatá bezkontaktní platba stojí?
Za přiložení karty neplatíš víc. Je to stejné jako vložení karty do čtečky. Poplatek se odvíjí od typu karty a od toho, jak ho účtuje tvůj poskytovatel. Skládá se ze tří částí a dohodnout se dá jen na jedné z nich.
- Poplatek bance zákazníka: Evropská pravidla ho u běžných spotřebitelských karet omezují na 0,2 % u debetních a 0,3 % u kreditních.
- Poplatek karetní společnosti: Patří karetním společnostem Visa nebo Mastercard a je pevně daný.
- Marže zpracovatele plateb: Jediná položka, o které můžeš reálně vyjednávat s poskytovatelem terminálu.
Co o platbách kartou říká česká legislativa?
Samotnou bezkontaktní platbu žádný zvláštní předpis neřeší. Pravidla, která se tě týkají, se vztahují na platbu kartou jako takovou a jsou dvě.
- U běžných spotřebitelských karet vydaných v Evropské unii nesmíš k ceně produktu nebo služby připočítat příplatek za platbu ani určit minimální částku nákupu. Cena musí být stejná pro hotovost i kartu.
- Povinnost přijímat karty u nás neexistuje. Hotovost ale odmítnout nemůžeš. Bezkontaktní platby tedy zavádíš kvůli zákazníkům a rychlosti, ne kvůli předpisu.
Co se chystá s EET 2.0
Návrat elektronické evidence tržeb má začít platit od ledna 2027. Evidovat se má takzvaná kontaktní platba, tedy platba při osobním kontaktu nebo v provozovně, včetně platby kartou.
Pozor na pojem. Ten zní mírně zavádějícím dojmem. Kontaktní platba v evidenci tržeb nemá nic společného s tím, zda zákazník kartu přiloží nebo vloží do čtečky. Rozhoduje osobní kontakt, ne technologie. Co evidence přinese a koho se dotkne, jsme rozepsali v článku o návratu EET.
Shrnutí bezkontaktních plateb
Bezkontaktní platba je dnes v Česku norma, ne nadstandard. Do 500 Kč se platí bez PIN, nad tuto částku a po několika menších platbách si terminál automaticky vyžádá PIN. Při platbě mobilem probíhá ověření zákazníka přímo v jeho smartphonu, proto limit funguje jinak. Pro tebe je to především otázka rychlosti odbavení a toho, že zákazníci jsou na přiložení zvyklí. Kdo jim tuto možnost nenabídne, může přijít o tržbu.
Pokud potřebuješ pomoci s výběrem terminálu nebo chceš vědět, kolik by zpracování plateb stálo tvou provozovnu, napiš nám na info@veslo.io nebo zavolej na +420 227 025 499.
